Domain hrwf.de kaufen?
Wir ziehen mit dem Projekt
hrwf.de um.
Sind Sie am Kauf der Domain
hrwf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hrwf.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
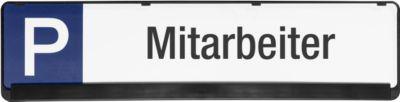
Parkplatzschild, MitarbeiterParkplatz-Reservierungsschilder im Set bestehend aus : * Schild, Wandhalterung und Montagematerial * Maße: 520 x 110 mm * Schilder aus flexiblem Polypropylen (1,2 mm) * Trägerfarbe: Weiß * abgerundete Ecken * frostbruchsicher * mit UV-Schutzlack gegen Vergilben * Wandhalterung aus Polypropylen, schwarz23,79 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Riese, Cornelius: Arbeitgeber-Attraktivität und FührungArbeitgeber-Attraktivität und Führung , Ein Impulsgeber , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240813, Produktform: Leinen, Autoren: Riese, Cornelius, Seitenzahl/Blattzahl: 111, Keyword: Angie Gifford; Arbeitgeber; Arbeitgeber-Attraktivität; Führung; Führungsstil; Goldbeck; Meta; Trumpf; demografischer Wandel, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Business / Management~Management~Arbeitsschutz - ArbSchG, Fachkategorie: Management und Managementtechniken~Industrielle Beziehungen, Gewerkschaften, Arbeitsschutz, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Frankfurter Allgem.Buch, Verlag: Frankfurter Allgem.Buch, Verlag: Fazit Communication GmbH, Länge: 188, Breite: 132, Höhe: 15, Gewicht: 210, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaft für FührungskräfteBetriebswirtschaft für Führungskräfte , Eine Einführung in betriebswirtschaftliches Denken und Handeln , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5. Auflage 2021, Erscheinungsjahr: 20210825, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: USW-Schriften für Führungskräfte#0#, Redaktion: Busse Von Colbe, Walther~Coenenberg, Adolf G.~Kajüter, Peter~Linnhoff, Ulrich~Pellens, Bernhard, Auflage: 21005, Auflage/Ausgabe: 5. Auflage 2021, Seitenzahl/Blattzahl: 911, Keyword: BWL; Marketing; Organisationsentwicklung; Unternehmenssteuerung; Reporting; managementorientierte BWL; Strategisches Management; Innovationsmanagment; Technologiemanagement; Supply Chain; CorporateGovernance; Controlling; Kostenrechnung; Kostenmanagement; Investitionsrechnung; Akquisitionsmanagement; Finanzmanagement; Kennzahlen; Jahresabschluss; Unternehmensanalyse; Führungskraft, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Führungskraft~Manager / Führungskraft~Business / Management~Management, Fachkategorie: Management und Managementtechniken, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 179, Höhe: 52, Gewicht: 1634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791030876 9783791023809 9783791018584 9783791012636, eBook EAN: 9783791037615, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,64,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feuerwehr Funktionsabzeichen Bayern Führungskräfte Ärmelabzeichen KommandantDas Feuerwehr Funktionsabzeichen Bayern für Führungskräfte kennzeichnet die Führungsfunktionen innerhalb der Freiwilligen Feuerwehren in Bayern. Das gestickte Ärmelabzeichen ist für Kommandanten, stellvertretende Kommandanten sowie die Führungsdienstgrade der Kreis- und Stadtbrandinspektionen vorgesehen. Führungsfunktionen des Ärmelabzeichens Stellvertretender Kommandant Kommandant Kreis- / Stadtbrandmeister Kreis- / Stadtbrandinspektor Kreis- / Stadtbrandrat Ausführung des Funktionsabzeichens Stoffabzeichen mit Umrandung Gestickte Ausführung auf Filz Tressenstreifen entsprechend der jeweiligen Führungsfunktion Tressenbreiten: 5 x 30 mm (schmal) und 8 x 30 mm (breit) Passend für Dienstuniformen der Feuerwehr Bayern Trageweise Das Funktionsabzeichen wird am linken Unterärmel von Dienstjacke und Dienstmantel getragen. Der Ansatzpunkt befindet sich 100 mm oberhalb des Ärmelabschlusses.1,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Rido-Ide Urlaubsplaner Personal-& Urlaubsplan, Jahr 2027, 86 x 61 cm, für 30 Mitarbeiter12 Monatsübersicht - Januar bis Juni oben, Juli bis Dezember unten Geeignet für bis zu 30 Personen Spalten für Urlaubsanspruch, Resturlaub und Vertretung Mit Ferienterminen und Feiertagsübersicht Wandkalender zur Planung von Urlaub, Projekten oder Maschineneinsatz Merkmale: Jahr: 2027 geeignet für bis zu: 30 Mitarbeiter weitere Produktinformationen: Kalendarium: Januar - Dezember (12 Monate) Material: 135 g/m² Papier Maße: (BxH) 86 x 61 cm5,70 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Feuerwehr Funktionsabzeichen Bayern Führungskräfte ÄrmelabzeichenDas Feuerwehr Funktionsabzeichen Bayern für Führungskräfte kennzeichnet die Führungsfunktionen innerhalb der Freiwilligen Feuerwehren in Bayern. Das gestickte Ärmelabzeichen ist für Kommandanten, stellvertretende Kommandanten sowie die Führungsdienstgrade der Kreis- und Stadtbrandinspektionen vorgesehen. Führungsfunktionen des Ärmelabzeichens Stellvertretender Kommandant Kommandant Kreis- / Stadtbrandmeister Kreis- / Stadtbrandinspektor Kreis- / Stadtbrandrat Ausführung des Funktionsabzeichens Stoffabzeichen mit Umrandung Gestickte Ausführung auf Filz Tressenstreifen entsprechend der jeweiligen Führungsfunktion Tressenbreiten: 5 x 30 mm (schmal) und 8 x 30 mm (breit) Passend für Dienstuniformen der Feuerwehr Bayern Trageweise Das Funktionsabzeichen wird am linken Unterärmel von Dienstjacke und Dienstmantel getragen. Der Ansatzpunkt befindet sich 100 mm oberhalb des Ärmelabschlusses.1,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Parkplatzschild, MitarbeiterParkplatz-Reservierungsschilder im Set bestehend aus : * Schild, Wandhalterung und Montagematerial * Maße: 520 x 110 mm * Schilder aus flexiblem Polypropylen (1,2 mm) * Trägerfarbe: Weiß * abgerundete Ecken * frostbruchsicher * mit UV-Schutzlack gegen Vergilben * Wandhalterung aus Polypropylen, schwarz23,79 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Riese, Cornelius: Arbeitgeber-Attraktivität und FührungArbeitgeber-Attraktivität und Führung , Ein Impulsgeber , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240813, Produktform: Leinen, Autoren: Riese, Cornelius, Seitenzahl/Blattzahl: 111, Keyword: Angie Gifford; Arbeitgeber; Arbeitgeber-Attraktivität; Führung; Führungsstil; Goldbeck; Meta; Trumpf; demografischer Wandel, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Business / Management~Management~Arbeitsschutz - ArbSchG, Fachkategorie: Management und Managementtechniken~Industrielle Beziehungen, Gewerkschaften, Arbeitsschutz, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Frankfurter Allgem.Buch, Verlag: Frankfurter Allgem.Buch, Verlag: Fazit Communication GmbH, Länge: 188, Breite: 132, Höhe: 15, Gewicht: 210, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Betriebswirtschaft für FührungskräfteBetriebswirtschaft für Führungskräfte , Eine Einführung in betriebswirtschaftliches Denken und Handeln , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5. Auflage 2021, Erscheinungsjahr: 20210825, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: USW-Schriften für Führungskräfte#0#, Redaktion: Busse Von Colbe, Walther~Coenenberg, Adolf G.~Kajüter, Peter~Linnhoff, Ulrich~Pellens, Bernhard, Auflage: 21005, Auflage/Ausgabe: 5. Auflage 2021, Seitenzahl/Blattzahl: 911, Keyword: BWL; Marketing; Organisationsentwicklung; Unternehmenssteuerung; Reporting; managementorientierte BWL; Strategisches Management; Innovationsmanagment; Technologiemanagement; Supply Chain; CorporateGovernance; Controlling; Kostenrechnung; Kostenmanagement; Investitionsrechnung; Akquisitionsmanagement; Finanzmanagement; Kennzahlen; Jahresabschluss; Unternehmensanalyse; Führungskraft, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Führungskraft~Manager / Führungskraft~Business / Management~Management, Fachkategorie: Management und Managementtechniken, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 179, Höhe: 52, Gewicht: 1634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791030876 9783791023809 9783791018584 9783791012636, eBook EAN: 9783791037615, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,64,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feuerwehr Funktionsabzeichen Bayern Führungskräfte Ärmelabzeichen KommandantDas Feuerwehr Funktionsabzeichen Bayern für Führungskräfte kennzeichnet die Führungsfunktionen innerhalb der Freiwilligen Feuerwehren in Bayern. Das gestickte Ärmelabzeichen ist für Kommandanten, stellvertretende Kommandanten sowie die Führungsdienstgrade der Kreis- und Stadtbrandinspektionen vorgesehen. Führungsfunktionen des Ärmelabzeichens Stellvertretender Kommandant Kommandant Kreis- / Stadtbrandmeister Kreis- / Stadtbrandinspektor Kreis- / Stadtbrandrat Ausführung des Funktionsabzeichens Stoffabzeichen mit Umrandung Gestickte Ausführung auf Filz Tressenstreifen entsprechend der jeweiligen Führungsfunktion Tressenbreiten: 5 x 30 mm (schmal) und 8 x 30 mm (breit) Passend für Dienstuniformen der Feuerwehr Bayern Trageweise Das Funktionsabzeichen wird am linken Unterärmel von Dienstjacke und Dienstmantel getragen. Der Ansatzpunkt befindet sich 100 mm oberhalb des Ärmelabschlusses.1,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Feuerwehr Funktionsabzeichen Bayern Führungskräfte Ärmelabzeichen Kreis -/ StadtbrandmeisterDas Feuerwehr Funktionsabzeichen Bayern für Führungskräfte kennzeichnet die Führungsfunktionen innerhalb der Freiwilligen Feuerwehren in Bayern. Das gestickte Ärmelabzeichen ist für Kommandanten, stellvertretende Kommandanten sowie die Führungsdienstgrade der Kreis- und Stadtbrandinspektionen vorgesehen. Führungsfunktionen des Ärmelabzeichens Stellvertretender Kommandant Kommandant Kreis- / Stadtbrandmeister Kreis- / Stadtbrandinspektor Kreis- / Stadtbrandrat Ausführung des Funktionsabzeichens Stoffabzeichen mit Umrandung Gestickte Ausführung auf Filz Tressenstreifen entsprechend der jeweiligen Führungsfunktion Tressenbreiten: 5 x 30 mm (schmal) und 8 x 30 mm (breit) Passend für Dienstuniformen der Feuerwehr Bayern Trageweise Das Funktionsabzeichen wird am linken Unterärmel von Dienstjacke und Dienstmantel getragen. Der Ansatzpunkt befindet sich 100 mm oberhalb des Ärmelabschlusses.1,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Feuerwehr Funktionsabzeichen Bayern Führungskräfte Ärmelabzeichen Kreis -/ StadtbrandinspektorDas Feuerwehr Funktionsabzeichen Bayern für Führungskräfte kennzeichnet die Führungsfunktionen innerhalb der Freiwilligen Feuerwehren in Bayern. Das gestickte Ärmelabzeichen ist für Kommandanten, stellvertretende Kommandanten sowie die Führungsdienstgrade der Kreis- und Stadtbrandinspektionen vorgesehen. Führungsfunktionen des Ärmelabzeichens Stellvertretender Kommandant Kommandant Kreis- / Stadtbrandmeister Kreis- / Stadtbrandinspektor Kreis- / Stadtbrandrat Ausführung des Funktionsabzeichens Stoffabzeichen mit Umrandung Gestickte Ausführung auf Filz Tressenstreifen entsprechend der jeweiligen Führungsfunktion Tressenbreiten: 5 x 30 mm (schmal) und 8 x 30 mm (breit) Passend für Dienstuniformen der Feuerwehr Bayern Trageweise Das Funktionsabzeichen wird am linken Unterärmel von Dienstjacke und Dienstmantel getragen. Der Ansatzpunkt befindet sich 100 mm oberhalb des Ärmelabschlusses.1,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.